Assicurare un A-Frame: Tutto quello che devi sapere
Assicurare un A-Frame come baita vacanze o abitazione principale: peculiarità, copertura per immobili stagionali, sfitto, affitto breve e polizza giusta.
Avviso: Questo articolo ha esclusivamente scopi informativi generali e non costituisce consulenza assicurativa personalizzata. Le condizioni delle polizze e le coperture variano considerevolmente tra assicuratori e giurisdizioni. Consulta sempre il tuo assicuratore per conoscere le condizioni specifiche applicabili al tuo immobile.
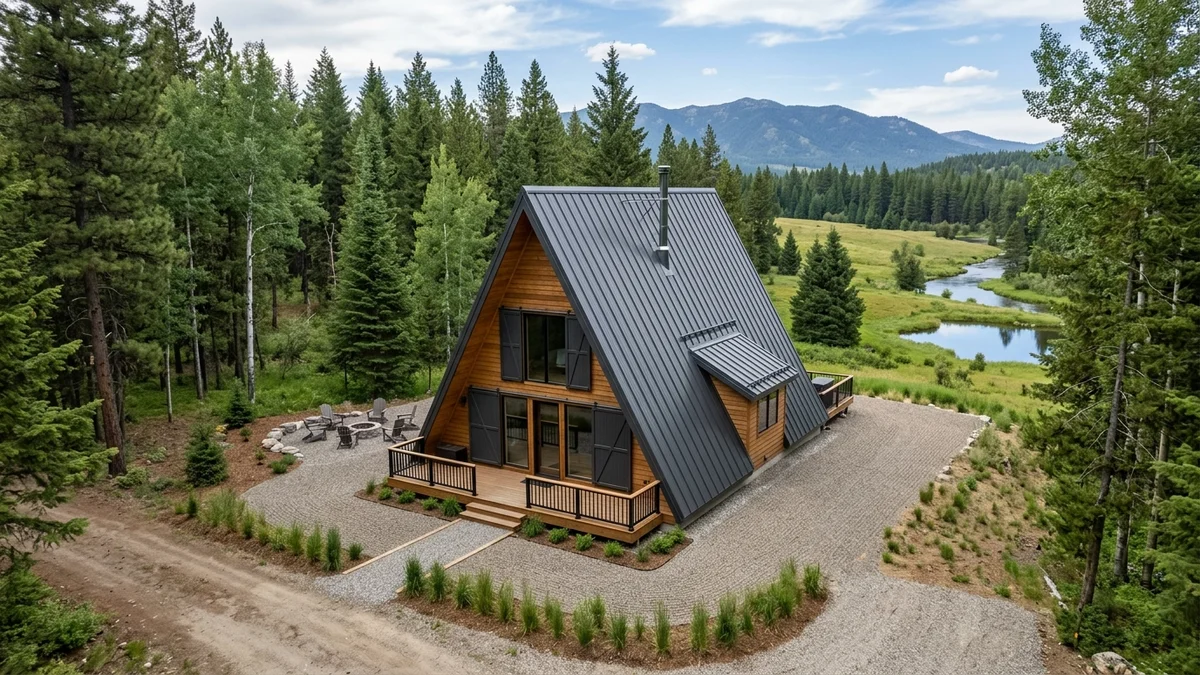
Le case e i rifugi A-Frame presentano considerazioni particolari che le polizze assicurative standard per la casa non sempre coprono adeguatamente. Una casa per il fine settimana, un rifugio stagionale e un immobile destinato ad affitti brevi sono categorie completamente diverse dal punto di vista di un assicuratore, e comprendere queste differenze può risparmiarti una spiacevole sorpresa proprio nel momento in cui hai più bisogno della copertura.
Il tipo di immobile determina il tipo di polizza
Prima di scegliere un'assicurazione, devi definire chiaramente come e quando utilizzi il tuo A-Frame:
Residenza principale significa che l'immobile è il tuo indirizzo principale. Una polizza assicurativa per la casa standard può essere adeguata — ma l'assicuratore deve comunque sapere che si tratta di una costruzione A-Frame (rivestimento in legno, geometria non standard), perché questo può influire sul premio.
Casa per il fine settimana a uso personale è un immobile che gestisci tu stesso ma non utilizzi quotidianamente. Questo è il punto di partenza per molte delle domande legate all'immobile sfitto.
Rifugio stagionale (attivo solo d'estate o solo d'inverno, ad esempio) presenta una sfida particolare — i lunghi periodi di non utilizzo sono direttamente collegati alla disponibilità della copertura.
Affitto a breve termine (Airbnb e piattaforme simili) cambia la natura giuridica dell'utilizzo dell'immobile in attività commerciale, che le polizze assicurative standard per la casa quasi universalmente escludono.
Il problema dell'immobile sfitto
Questa è una delle trappole più comuni per i proprietari di rifugi A-Frame stagionali. Molti assicuratori riducono la copertura o la annullano completamente quando l'immobile è sfitto per più di 30 a 60 giorni senza previa comunicazione e accordi specifici. Questa soglia varia tra le compagnie e secondo la normativa locale.
Perché è un problema? Un rifugio stagionale inutilizzato da ottobre ad aprile supera facilmente questi limiti. Se in quel periodo si verifica un incendio, un'effrazione o un danno da ghiaccio e umidità, l'assicuratore può rifiutare il risarcimento — citando la clausola di immobile sfitto.
Esistono soluzioni: alcune compagnie offrono una clausola aggiuntiva che estende la copertura per gli immobili sfitti; altre richiedono ispezioni periodiche (una volta ogni 30 giorni) o l'installazione di un sistema di sorveglianza. Devi chiarire queste condizioni con il tuo assicuratore prima di firmare la polizza. È utile anche consultare la guida alla manutenzione stagionale del rifugio A-Frame per capire quali misure riducono il profilo di rischio dal punto di vista dell'assicuratore.
L'affitto a breve termine cambia tutto
Se affitti il tuo A-Frame a ospiti tramite piattaforme come Airbnb — anche solo per qualche fine settimana all'anno — una polizza assicurativa standard per la casa quasi certamente non ti copre durante quei periodi.
Le polizze residenziali standard sono scritte per gli immobili in cui vivi. L'attività locativa commerciale introduce un profilo di rischio completamente diverso: possibilità di lesioni agli ospiti, danni causati da utenti sconosciuti, furto di attrezzatura, responsabilità civile verso terzi. Per questo scopo esistono prodotti specifici:
- Polizza STR (affitto a breve termine) — pensata per gli affitti tramite piattaforme, copre solitamente la responsabilità civile verso gli ospiti e i danni da loro causati
- Polizza del proprietario-affittante — più adatta per affitti frequenti o regolari
- Polizza combinata — alcuni assicuratori offrono una copertura ibrida per i proprietari che sia utilizzano sia affittano l'immobile
Puoi trovare maggiori informazioni sul lato commerciale degli affitti A-Frame nella guida all'affitto come attività.
Valore di ricostruzione vs valore di mercato
Una delle decisioni più importanti al momento dell'assicurazione è: per quale importo assicurare l'immobile? La risposta non è il valore di mercato — bensì il costo integrale di ricostruzione.
Il valore di mercato include il valore del terreno e varia in base alla domanda. Il costo di ricostruzione è la somma necessaria per ricostruire completamente l'edificio in caso di perdita totale — inclusi materiali, manodopera, rimozione dei resti, sistemazione temporanea e onorari progettuali.
Per gli immobili A-Frame, il costo di ricostruzione può superare il valore di mercato, specialmente per strutture in posizioni più remote dove i materiali e il trasporto sono più costosi. Sottostimare questa cifra significa che in caso di perdita totale non riceverai abbastanza per ricostruire. Si raccomanda di far preparare questa stima da un professionista locale dell'edilizia o da un perito assicurativo.
Coperture tipiche ed esclusioni
Categorie di copertura tipiche nelle polizze per abitazioni e case vacanza:
- Fabbricato — danni da incendio, tempesta, fulmine, vandalismo, effrazione
- Contenuto — mobili, elettrodomestici, oggetti personali
- Responsabilità civile — lesioni a ospiti o terzi sul tuo immobile
- Rischi naturali — alluvione, terremoto e frane sono spesso esclusi dalle polizze standard e richiedono coperture aggiuntive
Esclusioni tipiche a cui prestare attenzione:
- Danni derivanti da trascuratezza (ad esempio un tetto difettoso lasciato senza riparazione per anni)
- Usura e deterioramento (normale ciclo di vita dei materiali)
- Muffa, salvo che non sia conseguenza di un evento improvviso e accidentale
- Danni verificatisi durante un periodo di immobile sfitto (vedi sopra)
I permessi e la normativa per le costruzioni A-Frame — perché un edificio privo delle autorizzazioni necessarie può creare complicazioni dal punto di vista assicurativo — sono trattati nella guida ai permessi e alla regolamentazione.
Panoramica degli scenari
| Scenario | Tipo di polizza consigliata | Punti chiave da verificare |
|---|---|---|
| Uso personale, permanente | Assicurazione per la casa standard | Costruzione A-Frame e rivestimento in legno annotati |
| Uso personale, stagionale | Polizza per seconda casa / casa vacanza | Clausola immobile sfitto, durata, obblighi di ispezione |
| Affitto a breve termine (STR) | Polizza STR o del proprietario-affittante | Copertura RC ospiti, contenuto per uso degli ospiti |
| Uso misto (personale + affitto) | Polizza combinata o del proprietario-affittante | Periodi di utilizzo, condizioni di transizione, RC |
Domande frequenti
La mia assicurazione sulla casa copre il mio rifugio A-Frame per le vacanze?
In generale, no — le polizze standard per la casa sono scritte per la residenza principale. Una casa vacanza o una proprietà secondaria richiede solitamente una polizza separata con condizioni adatte all'uso occasionale. Questo è particolarmente rilevante per la copertura durante i periodi in cui l'immobile è sfitto. Consulta il tuo assicuratore per le condizioni esatte che si applicano alla tua situazione.
Cosa succede se il rifugio è vuoto per tutto l'inverno?
A seconda delle condizioni della tua polizza, la copertura può essere ridotta o annullata completamente per qualsiasi periodo in cui l'immobile rimanga sfitto oltre la soglia indicata nelle condizioni — solitamente 30–60 giorni. Alcuni assicuratori offrono soluzioni per le lunghe vacanze con ispezioni periodiche o sistemi di sorveglianza. Devi chiarirlo con il tuo assicuratore in anticipo — e idealmente adottare le misure descritte nella guida alla preparazione invernale dell'A-Frame per ridurre i rischi.
Ho bisogno di una copertura speciale per l'affitto a breve termine?
Sì. Affittare a ospiti, anche occasionalmente tramite piattaforme, trasforma l'uso del tuo immobile in attività commerciale. Le assicurazioni standard per la casa quasi sempre escludono questo. È necessaria una polizza STR o una polizza del proprietario-affittante. Alcune piattaforme STR offrono garanzie limitate per l'host, ma queste sono generalmente ristrette e non sostituiscono la propria polizza assicurativa.
Proteggi il tuo investimento A-Frame
La giusta assicurazione inizia con una chiara comprensione del tuo immobile, del suo uso previsto e dei rischi specifici che comporta. Il nostro calcolatore A-Frame Planner ti aiuta a definire le caratteristiche della tua costruzione — un utile punto di partenza per la conversazione con il tuo assicuratore.
Kit A-Frame prefabbricati vs costruzione su misura: cosa scegliere?
Confronto tra kit A-Frame prefabbricati e costruzione su misura: prezzo, rapidità, qualità, flessibilità e tempi di montaggio.
Valore di un immobile A-Frame: Rivendita e ritorno dell'investimento
Un A-Frame mantiene il suo valore? Analisi dei fattori che determinano prezzo di rivendita, rendita da affitto e ritorno a lungo termine.
Finanziare una costruzione A-Frame: Prestiti, budget e costi
Come finanziare un A-Frame: tipi di prestito, anticipo, riserva per imprevisti, fasi di pagamento e consigli per un budget realistico.