Assurer un A-Frame : Ce que vous devez savoir
Assurer un A-Frame en résidence secondaire ou principale : ses spécificités, couverture pour biens saisonniers, vacance, location courte durée et bonne police.
Avertissement : Cet article est uniquement à des fins d'information générale et ne constitue pas un conseil personnalisé en matière d'assurance. Les conditions des contrats et les garanties varient considérablement selon les assureurs et les juridictions. Consultez toujours votre assureur pour connaître les conditions spécifiques qui s'appliquent à votre bien.
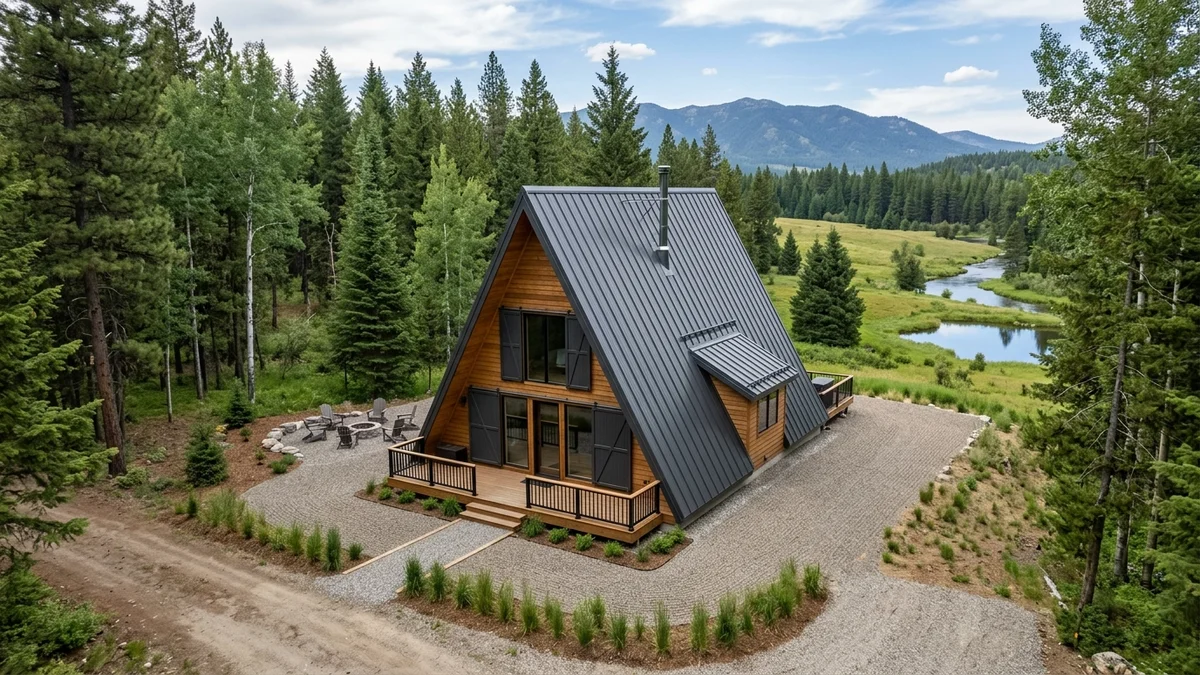
Les chalets et maisons A-Frame présentent des caractéristiques particulières que les contrats d'assurance habitation standard ne couvrent pas toujours de manière adéquate. Une résidence de week-end, un chalet saisonnier et un bien mis en location saisonnière sont des catégories totalement différentes du point de vue d'un assureur, et comprendre ces distinctions peut vous éviter une mauvaise surprise au moment précis où vous avez le plus besoin d'être couvert.
Le type de bien détermine le type de contrat
Avant de choisir une assurance, vous devez définir clairement comment et quand vous utilisez votre A-Frame :
Résidence principale signifie que le bien est votre adresse principale. Un contrat d'assurance habitation standard peut convenir — mais l'assureur doit néanmoins savoir qu'il s'agit d'une construction A-Frame (bardage bois, géométrie non standard), car cela peut influer sur la prime.
Résidence secondaire pour usage personnel est un bien que vous gérez vous-même mais n'occupez pas quotidiennement. C'est le point de départ de nombreuses questions liées à l'inoccupation.
Chalet saisonnier (utilisé uniquement en été ou uniquement en hiver, par exemple) présente un défi particulier — les longues périodes d'inoccupation sont directement liées à la disponibilité des garanties.
Location saisonnière (Airbnb et plateformes similaires) modifie la nature juridique de votre utilisation du bien en activité commerciale, que les contrats d'assurance habitation standard excluent presque systématiquement.
Le problème de l'inoccupation
C'est l'un des pièges les plus courants pour les propriétaires de chalets A-Frame saisonniers. De nombreux assureurs réduisent les garanties ou les annulent entièrement lorsque le bien est inoccupé pendant plus de 30 à 60 jours sans déclaration préalable ni dispositions spécifiques. Ce seuil varie selon les compagnies et la réglementation locale.
Pourquoi est-ce un problème ? Un chalet saisonnier inutilisé d'octobre à avril dépasse facilement ces limites. Si un incendie, une effraction ou des dégâts liés au gel et à l'humidité surviennent pendant cette période, l'assureur peut refuser la prise en charge — en invoquant la clause d'inoccupation.
Des solutions existent : certaines compagnies proposent un avenant qui prolonge la couverture pour les biens vacants ; d'autres exigent des visites régulières (une fois tous les 30 jours) ou l'installation d'un système de surveillance. Vous devez clarifier ces conditions avec votre assureur avant de signer le contrat. Il est également utile de consulter le guide d'entretien saisonnier du chalet A-Frame pour comprendre quelles mesures améliorent votre profil de risque aux yeux de l'assureur.
La location saisonnière change tout
Si vous louez votre A-Frame à des voyageurs via des plateformes comme Airbnb — même seulement quelques week-ends par an — un contrat d'assurance habitation standard ne vous couvre presque certainement pas pendant ces périodes.
Les contrats résidentiels standard sont rédigés pour des biens que vous occupez vous-même. L'activité locative commerciale introduit un profil de risque entièrement différent : blessures éventuelles des locataires, dommages causés par des utilisateurs inconnus, vol d'équipement, responsabilité vis-à-vis des tiers. Des produits spécifiques existent à cet effet :
- Contrat STR (location courte durée) — conçu pour la location via plateformes, couvre généralement la responsabilité civile vis-à-vis des locataires et les dommages qu'ils causent
- Assurance propriétaire bailleur — plus adaptée aux locations fréquentes ou régulières
- Contrat mixte — certains assureurs proposent une couverture hybride pour les propriétaires qui à la fois occupent et louent leur bien
Le volet commercial de la location A-Frame est traité dans le guide de la location comme activité.
Valeur de reconstruction vs valeur de marché
L'une des décisions les plus importantes lors de la souscription est : pour quel montant assurer le bien ? La réponse n'est pas la valeur de marché — c'est le coût intégral de reconstruction.
La valeur de marché intègre la valeur du terrain et fluctue avec la demande. Le coût de reconstruction est le montant nécessaire pour reconstruire complètement le bâtiment en cas de sinistre total — incluant les matériaux, la main-d'œuvre, le déblaiement des décombres, le relogement provisoire et les honoraires de maîtrise d'œuvre.
Pour les biens A-Frame, le coût de reconstruction peut dépasser la valeur de marché, notamment pour des constructions situées dans des zones plus isolées où les matériaux et le transport sont plus onéreux. Sous-estimer ce montant signifie qu'en cas de sinistre total, vous ne percevrez pas assez pour reconstruire. Il est conseillé de faire établir cette estimation par un professionnel local du bâtiment ou un expert d'assurance.
Garanties habituelles et exclusions
Catégories de garanties courantes dans les contrats habitation et résidence de vacances :
- Structure (gros œuvre) — dommages dus à l'incendie, la tempête, la foudre, le vandalisme, l'effraction
- Contenu — mobilier, appareils électroménagers, objets personnels
- Responsabilité civile — blessures de locataires ou de tiers sur votre propriété
- Catastrophes naturelles — inondation, séisme et glissements de terrain sont souvent exclus des contrats standard et nécessitent des avenants spécifiques
Exclusions habituelles auxquelles prêter attention :
- Dommages résultant d'un défaut d'entretien (par exemple une toiture défectueuse laissée sans réparation pendant des années)
- Usure normale (durée de vie ordinaire des matériaux)
- Moisissures, sauf si elles résultent d'un événement soudain et accidentel
- Dommages survenus pendant une période d'inoccupation (voir ci-dessus)
Les permis et la réglementation applicables aux constructions A-Frame — car un bâtiment non autorisé peut créer des complications du point de vue de l'assurance — sont traités dans le guide des permis et de la réglementation.
Tableau récapitulatif des scénarios
| Scénario | Type de contrat recommandé | Points clés à vérifier |
|---|---|---|
| Usage personnel, permanent | Assurance habitation standard | Construction A-Frame et bardage bois mentionnés |
| Usage personnel, saisonnier | Contrat résidence secondaire / maison de vacances | Clause d'inoccupation, durée, obligations de visite |
| Location courte durée (STR) | Contrat STR ou propriétaire bailleur | Couverture RC locataires, contenu pour usage locatif |
| Usage mixte (personnel + location) | Contrat mixte ou propriétaire bailleur | Périodes d'utilisation, conditions de transition, RC |
Foire aux questions
Mon assurance habitation couvre-t-elle mon chalet A-Frame de vacances ?
En général, non — les contrats d'assurance habitation standard sont rédigés pour la résidence principale. Une maison de vacances ou une résidence secondaire nécessite généralement un contrat distinct avec des conditions adaptées à une utilisation occasionnelle. Cela est particulièrement important pour la couverture durant les périodes d'inoccupation. Consultez votre assureur pour connaître les conditions exactes qui s'appliquent à votre situation.
Que se passe-t-il si le chalet est vide tout l'hiver ?
Selon les conditions de votre contrat, les garanties peuvent être réduites ou annulées entièrement pour toute période pendant laquelle le bien est inoccupé au-delà du seuil stipulé dans les conditions — généralement 30 à 60 jours. Certains assureurs proposent des solutions pour les longues périodes de vacance avec des visites régulières ou des systèmes de surveillance. Vous devez le clarifier avec votre assureur à l'avance — et prendre idéalement les mesures décrites dans le guide de mise en hivernage de l'A-Frame pour réduire les risques.
Ai-je besoin d'une couverture spéciale pour la location courte durée ?
Oui. Louer à des voyageurs, même occasionnellement via des plateformes, transforme l'usage de votre bien en activité commerciale. Les assurances habitation standard excluent presque toujours cela. Un contrat STR ou une assurance propriétaire bailleur est nécessaire. Certaines plateformes STR proposent des garanties limitées pour l'hôte, mais celles-ci sont en général restreintes et ne remplacent pas votre propre contrat d'assurance.
Protégez votre investissement A-Frame
La bonne assurance commence par une compréhension claire de votre bien, de son usage prévu et des risques spécifiques qu'il présente. Notre calculateur A-Frame Planner vous aide à définir les caractéristiques de votre construction — un point de départ utile pour votre conversation avec votre assureur.
Kits A-Frame préfabriqués vs construction sur mesure : que choisir ?
Comparaison entre kits A-Frame préfabriqués et construction sur mesure : prix, rapidité, qualité, flexibilité et temps de montage.
Valeur d'un bien A-Frame : Revente et retour sur investissement
Un A-Frame conserve-t-il sa valeur ? Analyse des facteurs déterminant le prix de revente, le rendement locatif et la rentabilité à long terme.
Financer une construction A-Frame : Prêts, budget et coûts
Comment financer un A-Frame : types de prêts, apport, réserve pour imprévus, phases de paiement et conseils pour un budget réaliste.