A-Frame versichern: Was Sie wissen müssen
Ein A-Frame als Ferienhaus oder Eigenheim versichern: Besonderheiten, Abdeckung für Saisonobjekte, Leerstand, Kurzzeitvermietung und die richtige Police.
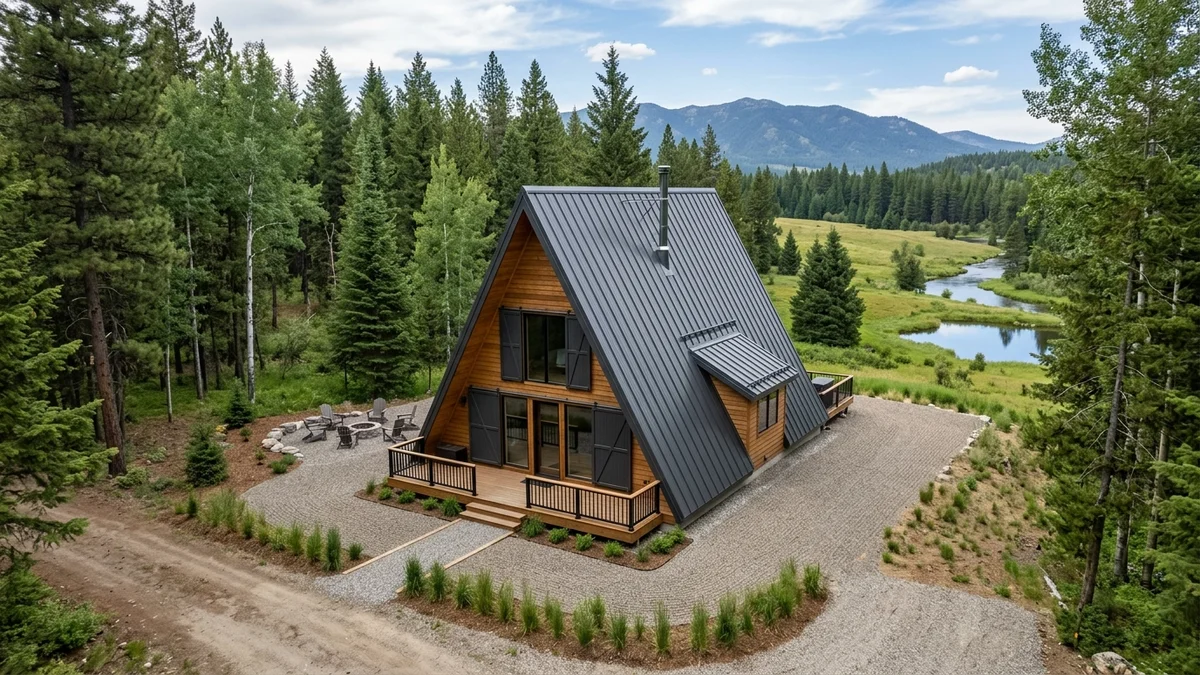
Hinweis: Dieser Artikel dient ausschließlich allgemeinen Informationszwecken und stellt keine personalisierte Versicherungsberatung dar. Versicherungsbedingungen und Deckungsumfang variieren erheblich zwischen Versicherern und Rechtssystemen. Wenden Sie sich stets an Ihren Versicherer, um die spezifischen Bedingungen zu klären, die für Ihre Immobilie gelten.
A-Frame-Häuser und -Hütten bringen besondere Aspekte mit sich, die von Standard-Hausratversicherungen nicht immer ausreichend abgedeckt werden. Ein Wochenendhaus, eine Saisonhütte und eine Ferienimmobilie zur Kurzzeitvermietung sind aus Sicht des Versicherers völlig verschiedene Kategorien. Wer diese Unterschiede kennt, vermeidet eine kostspielige Überraschung genau in dem Moment, in dem er den Versicherungsschutz am dringendsten braucht.
Der Immobilientyp bestimmt den Policentyp
Bevor Sie eine Versicherung abschließen, müssen Sie klar definieren, wie und wann Sie Ihr A-Frame nutzen:
Hauptwohnsitz bedeutet, dass die Immobilie Ihre primäre Adresse ist. Eine Standard-Wohngebäudeversicherung kann angemessen sein — der Versicherer muss jedoch wissen, dass es sich um eine A-Frame-Konstruktion handelt (Holzaußenverkleidung, nicht standardisierte Geometrie), da dies die Prämie beeinflussen kann.
Wochenendhaus zur Eigennutzung ist eine Immobilie, die Sie selbst verwalten, aber nicht täglich nutzen. Dies ist der Ausgangspunkt für viele der folgenden Fragen rund um Leerstand.
Saisonhütte (zum Beispiel nur im Sommer oder nur im Winter genutzt) stellt eine besondere Herausforderung dar — lange Nichtnutzungsperioden sind direkt mit der Verfügbarkeit des Versicherungsschutzes verknüpft.
Kurzzeitvermietung (Airbnb und ähnliche Plattformen) ändert die Rechtsqualität Ihrer Immobiliennutzung zu einer gewerblichen Tätigkeit, die Standard-Wohngebäudeversicherungen fast durchgängig ausschließen.
Das Leerstandsproblem
Dies ist eine der häufigsten Fallen für Eigentümer saisonaler A-Frame-Hütten. Viele Versicherer reduzieren den Versicherungsschutz oder heben ihn vollständig auf, wenn die Immobilie länger als 30 bis 60 Tage ohne vorherige Meldung und besondere Absprachen leersteht. Dieser Schwellenwert variiert je nach Unternehmen und lokaler Regulierung.
Warum ist das ein Problem? Eine Saisonhütte, die von Oktober bis April ungenutzt bleibt, überschreitet diese Grenzen leicht. Tritt in diesem Zeitraum ein Brand, ein Einbruch oder ein Frost- und Feuchteschaden auf, kann der Versicherer die Leistung ablehnen — unter Berufung auf die Leerstandsklausel.
Es gibt Lösungen: Manche Anbieter bieten einen Zusatzbaustein an, der den Schutz für leerstehende Immobilien verlängert; andere verlangen regelmäßige Begehungen (einmal pro 30 Tage) oder die Installation eines Überwachungssystems. Diese Bedingungen müssen Sie mit Ihrem Versicherer vor Vertragsabschluss klären. Es empfiehlt sich auch, den Leitfaden zur Saisonwartung einer A-Frame-Hütte zu lesen, um zu verstehen, welche Maßnahmen das Risikoprofil aus Sicht des Versicherers verbessern.
Kurzzeitvermietung ändert alles
Wenn Sie Ihre A-Frame-Hütte über Plattformen wie Airbnb an Gäste vermieten — selbst nur ein paar Wochenenden im Jahr — deckt eine Standard-Wohngebäudeversicherung diesen Zeitraum fast sicher nicht ab.
Standard-Wohnpolicen sind für Immobilien geschrieben, in denen Sie selbst wohnen. Gewerbliche Vermietungstätigkeit bringt ein vollkommen anderes Risikoprofil mit sich: mögliche Gästeverletzungen, Schäden durch unbekannte Nutzer, Diebstahl von Ausstattung, Haftung gegenüber Dritten. Für diesen Zweck gibt es gesonderte Produkte:
- STR-Police (Kurzzeitvermietung) — konzipiert für plattformbasierte Vermietung, deckt üblicherweise Gästehaftpflicht und durch Gäste verursachte Schäden
- Vermieterpolice — geeignet für häufigere oder regelmäßige Vermietung
- Kombinierte Police — manche Versicherer bieten ein Hybrid-Deckungskonzept für Eigentümer, die die Immobilie sowohl selbst nutzen als auch vermieten
Mehr zur geschäftlichen Seite der A-Frame-Vermietung finden Sie im Leitfaden zur Vermietung als Geschäftsmodell.
Wiederherstellungswert vs. Marktwert
Eine der wichtigsten Entscheidungen beim Versichern lautet: Auf welchen Betrag soll die Immobilie versichert werden? Die Antwort ist nicht der Marktwert — sondern der vollständige Wiederherstellungswert.
Der Marktwert beinhaltet den Grundstückswert und schwankt mit der Nachfrage. Der Wiederherstellungswert ist der Betrag, der erforderlich wäre, das Gebäude bei einem Totalverlust vollständig neu zu errichten — einschließlich Materialien, Arbeitslohn, Abbruch der Reste, Unterbringungskosten und Planerhonorare.
Für A-Frame-Objekte kann der Wiederherstellungswert den Marktwert übersteigen, insbesondere bei Lagen, in denen Materialien und Transport teurer sind. Eine Unterschätzung dieses Wertes bedeutet, dass Sie im Totalschadenfall nicht genug erhalten, um neu zu bauen. Es empfiehlt sich, diese Schätzung durch einen lokalen Baufachmann oder einen Versicherungsgutachter erstellen zu lassen.
Typische Deckungsbereiche und Ausschlüsse
Übliche Deckungskategorien in Wohngebäude- und Ferienhausversicherungen:
- Gebäude — Schäden durch Brand, Sturm, Blitzschlag, Vandalismus, Einbruch
- Hausrat — Möbel, Geräte, persönliche Gegenstände
- Haftpflicht — Verletzungen von Gästen oder Dritten auf Ihrem Grundstück
- Naturereignisse — Überschwemmung, Erdbeben und Hangrutsch sind oft ausgeschlossen und erfordern Zusatzbausteine
Typische Ausschlüsse, auf die Sie achten sollten:
- Schäden durch Vernachlässigung (z. B. ein seit Jahren reparaturbedürftiges, undichtes Dach)
- Verschleiß (normale Materiallebensdauer)
- Schimmel, sofern nicht durch ein plötzliches und zufälliges Ereignis verursacht
- Schäden während des Leerstands (siehe oben)
Baugenehmigungen und Regularien für A-Frame-Objekte — da ein nicht genehmigtes Gebäude versicherungsrechtliche Komplikationen verursachen kann — sind im Leitfaden zu Genehmigungen und Regulierung behandelt.
Szenarioübersicht
| Szenario | Empfohlener Policentyp | Wichtige Prüfpunkte |
|---|---|---|
| Eigennutzung, dauerhaft | Standard-Wohngebäudeversicherung | A-Frame-Konstruktion, Holzverkleidung vermerken |
| Eigennutzung, saisonal | Ferienhaus- / Zweitwohnungsversicherung | Leerstandsklausel, Dauer, Besichtigungsanforderungen |
| Kurzzeitvermietung (STR) | STR- oder Vermieterpolice | Gästehaftpflicht, Ausstattungsschutz für Gäste |
| Gemischte Nutzung (eigen + vermietet) | Kombinierte oder Vermieterpolice | Nutzungsperioden, Übergangsbedingungen, Haftpflicht |
Häufig gestellte Fragen
Deckt meine Wohngebäudeversicherung meine Ferienhaus-A-Frame?
Im Allgemeinen nein — Standard-Wohngebäudeversicherungen sind für Hauptwohnsitze konzipiert. Ein Ferienhaus oder eine Zweitimmobilie erfordert in der Regel eine eigene Police mit Bedingungen, die gelegentliche Nutzung berücksichtigen. Dies gilt besonders für den Versicherungsschutz in Zeiten, in denen die Immobilie leersteht. Klären Sie mit Ihrem Versicherer die genauen Bedingungen, die für Ihre Situation gelten.
Was passiert, wenn die Hütte den ganzen Winter leersteht?
Je nach Polizenbedingungen kann der Versicherungsschutz für Zeiträume, in denen die Immobilie über den in den Bedingungen genannten Schwellenwert hinaus leersteht — üblicherweise 30 bis 60 Tage — reduziert oder vollständig aufgehoben werden. Manche Versicherer bieten Lösungen für längere Leerstände mit regelmäßigen Begehungen oder Überwachungssystemen an. Klären Sie dies im Voraus mit Ihrem Versicherer — und ergreifen Sie idealerweise die im Leitfaden zur A-Frame-Winterisierung beschriebenen Maßnahmen, um die Risiken zu reduzieren.
Benötige ich eine Sonderversicherung für die Kurzzeitvermietung?
Ja. Das Vermieten an Gäste — selbst gelegentlich über Plattformen — ändert die Nutzung Ihrer Immobilie in eine gewerbliche Tätigkeit. Standard-Wohngebäudeversicherungen schließen dies fast immer aus. Eine STR-Police oder Vermieterpolice ist erforderlich. Manche STR-Plattformen bieten begrenzte Gastgebergarantien, diese sind jedoch in der Regel eingeschränkt und ersetzen keine eigene Versicherungspolice.
Schützen Sie Ihre A-Frame-Investition
Die richtige Versicherung beginnt mit einem klaren Verständnis Ihrer Immobilie, ihres Verwendungszwecks und der spezifischen Risiken, die sie mit sich bringt. Unser A-Frame Planner Rechner hilft Ihnen dabei, die Merkmale Ihres Gebäudes zu definieren — ein nützlicher Ausgangspunkt für das Gespräch mit Ihrem Versicherer.
A-Frame-Bausatz vs. individueller Bau: Was ist die richtige Wahl?
Vergleich von A-Frame-Bausätzen und individuellem Bau: Preis, Tempo, Qualität, Flexibilität und Montagezeit. Wann sich welche Option lohnt.
Wert einer A-Frame-Immobilie: Wiederverkauf und Rendite
Behält ein A-Frame seinen Wert? Eine Analyse der Faktoren für Wiederverkaufspreis, Mietrendite und langfristige Rendite eines Dreieckshauses.
Finanzierung eines A-Frame-Baus: Kredite, Budget und Kosten
So finanzieren Sie ein A-Frame: Kreditarten, Eigenkapital, Reserve für Unvorhergesehenes, Zahlungsphasen und Tipps für ein realistisches Budget.