Asegurar una A-Frame: Lo que necesitas saber
Asegurar una A-Frame como cabaña vacacional o vivienda habitual: sus particularidades, cobertura para propiedades estacionales, desocupación y alquiler.
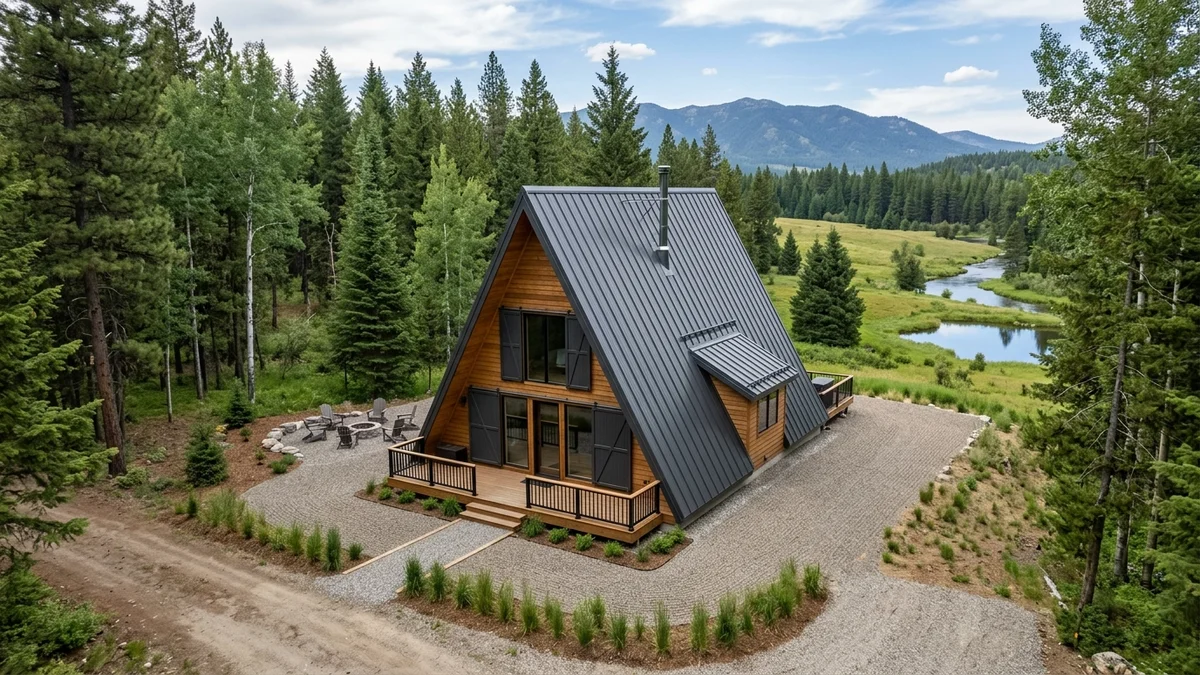
Aviso: Este artículo tiene únicamente fines informativos generales y no constituye asesoramiento personalizado en materia de seguros. Las condiciones de las pólizas y las coberturas varían considerablemente entre aseguradoras y jurisdicciones. Consulta siempre con tu aseguradora las condiciones específicas aplicables a tu propiedad.
Las cabañas y casas A-Frame presentan consideraciones particulares que las pólizas estándar de seguro de hogar no siempre cubren de manera adecuada. Una casa de fin de semana, una cabaña de temporada y un inmueble para alquiler a corto plazo son categorías completamente distintas desde la perspectiva de un asegurador, y entender esas diferencias puede ahorrarte una desagradable sorpresa en el momento en que más necesites la cobertura.
El tipo de propiedad determina el tipo de póliza
Antes de elegir un seguro, debes definir claramente cómo y cuándo usas tu A-Frame:
Residencia principal significa que el inmueble es tu dirección habitual. Una póliza estándar de seguro de hogar puede ser adecuada — pero el asegurador igualmente debe saber que se trata de una construcción A-Frame (revestimiento de madera, geometría no estándar), ya que eso puede afectar la prima.
Casa de fin de semana para uso propio es un inmueble que gestionas tú mismo pero no utilizas a diario. Este es el punto de partida para muchas de las preguntas relacionadas con la desocupación.
Cabaña de temporada (activa, por ejemplo, solo en verano o solo en invierno) plantea un desafío especial — los largos períodos de no uso están directamente relacionados con la disponibilidad de cobertura.
Alquiler a corto plazo (Airbnb y plataformas similares) cambia la naturaleza jurídica del uso de tu propiedad a actividad comercial, algo que las pólizas estándar de seguro de hogar excluyen casi universalmente.
El problema de la desocupación
Esta es una de las trampas más comunes para los propietarios de cabañas A-Frame de temporada. Muchas aseguradoras reducen la cobertura o la anulan por completo cuando la propiedad está desocupada durante más de 30 a 60 días sin notificación previa ni acuerdos específicos. Ese umbral varía entre compañías y según la normativa local.
¿Por qué es un problema? Una cabaña de temporada que permanece sin uso de octubre a abril supera fácilmente esos límites. Si se produce un incendio, un robo o daños por hielo y humedad durante ese período, el asegurador puede rechazar la reclamación alegando la cláusula de desocupación.
Existen soluciones: algunas compañías ofrecen una cláusula adicional que amplía la cobertura para inmuebles vacíos; otras requieren inspecciones periódicas (una vez cada 30 días) o la instalación de un sistema de vigilancia. Debes aclarar estas condiciones con tu aseguradora antes de firmar la póliza. También conviene revisar la guía de mantenimiento estacional de la cabaña A-Frame para entender qué medidas reducen el perfil de riesgo desde la perspectiva del asegurador.
El alquiler a corto plazo lo cambia todo
Si alquilas tu A-Frame a huéspedes a través de plataformas como Airbnb — aunque sea solo unos pocos fines de semana al año — una póliza estándar de seguro de hogar casi con certeza no te cubre durante esos períodos.
Las pólizas residenciales estándar están redactadas para inmuebles en los que vives. La actividad de alquiler comercial introduce un perfil de riesgo completamente distinto: posibilidad de lesiones a huéspedes, daños causados por usuarios desconocidos, robo de equipamiento y responsabilidad civil frente a terceros. Para este fin existen productos específicos:
- Póliza STR (alquiler a corto plazo) — diseñada para alquileres en plataformas, cubre habitualmente la responsabilidad frente a huéspedes y los daños causados por ellos
- Póliza de arrendador — más adecuada para alquileres frecuentes o regulares
- Póliza combinada — algunas aseguradoras ofrecen cobertura híbrida para propietarios que tanto usan como alquilan el inmueble
Puedes encontrar más información sobre el lado empresarial del alquiler A-Frame en la guía de alquiler como negocio.
Valor de reconstrucción frente a valor de mercado
Una de las decisiones más importantes al asegurar es: ¿por qué importe asegurar el inmueble? La respuesta no es el valor de mercado — sino el coste íntegro de reconstrucción.
El valor de mercado incluye el valor del suelo y fluctúa con la demanda. El coste de reconstrucción es la cantidad necesaria para reconstruir completamente el edificio en caso de pérdida total — incluyendo materiales, mano de obra, retirada de escombros, alojamiento temporal y honorarios de proyecto.
Para inmuebles A-Frame, el coste de reconstrucción puede superar el valor de mercado, especialmente en ubicaciones más remotas donde los materiales y el transporte son más caros. Subestimar esta cifra significa que en caso de pérdida total no recibirás suficiente para reconstruir. Se recomienda que esta valoración la realice un profesional de la construcción local o un tasador de seguros.
Coberturas habituales y exclusiones
Categorías de cobertura típicas en pólizas de vivienda y casa de vacaciones:
- Continente (edificio) — daños por incendio, tormenta, rayo, vandalismo, robo con allanamiento
- Contenido — mobiliario, electrodomésticos, objetos personales
- Responsabilidad civil — lesiones a huéspedes o terceros en tu propiedad
- Riesgos naturales — inundación, terremoto y desprendimientos están frecuentemente excluidos de las pólizas estándar y requieren cláusulas adicionales
Exclusiones habituales a las que prestar atención:
- Daños derivados de negligencia (por ejemplo, un tejado sin reparar que lleva años con goteras)
- Desgaste y deterioro (vida útil normal de los materiales)
- Moho, salvo que sea consecuencia de un evento repentino y accidental
- Daños producidos durante un período de desocupación (ver arriba)
Las licencias y la normativa para construcciones A-Frame — porque un inmueble sin los permisos necesarios puede crear complicaciones desde el punto de vista del seguro — se tratan en la guía de permisos y regulación.
Resumen de escenarios
| Escenario | Tipo de póliza recomendado | Puntos clave a verificar |
|---|---|---|
| Uso propio, permanente | Seguro de hogar estándar | Construcción A-Frame y revestimiento de madera anotados |
| Uso propio, estacional | Póliza de segunda residencia / casa de vacaciones | Cláusula de desocupación, duración, requisitos de inspección |
| Alquiler a corto plazo (STR) | Póliza STR o de arrendador | Cobertura de responsabilidad frente a huéspedes, contenido para uso de huéspedes |
| Uso mixto (propio + alquiler) | Póliza combinada o de arrendador | Períodos de uso, condiciones de transición, responsabilidad civil |
Preguntas frecuentes
¿Cubre mi seguro de hogar mi cabaña A-Frame de vacaciones?
En general, no — las pólizas estándar de seguro de hogar están redactadas para la residencia principal. Una casa de vacaciones o una segunda propiedad normalmente requiere una póliza separada con condiciones adaptadas al uso ocasional. Esto es especialmente relevante para la cobertura durante los períodos en que el inmueble está desocupado. Consulta a tu aseguradora las condiciones exactas que se aplican a tu situación.
¿Qué ocurre si la cabaña está vacía todo el invierno?
Dependiendo de las condiciones de tu póliza, la cobertura puede reducirse o anularse por completo para cualquier período en que el inmueble permanezca desocupado más allá del umbral indicado en las condiciones — habitualmente 30 a 60 días. Algunas aseguradoras ofrecen soluciones para desocupaciones prolongadas mediante inspecciones periódicas o sistemas de vigilancia. Debes aclararlo con tu aseguradora con antelación — e idealmente adoptar las medidas descritas en la guía de preparación del A-Frame para el invierno para reducir los riesgos.
¿Necesito una cobertura especial para el alquiler a corto plazo?
Sí. Alquilar a huéspedes, aunque sea de forma puntual a través de plataformas, transforma el uso de tu propiedad en actividad comercial. El seguro de hogar estándar casi siempre excluye esto. Se necesita una póliza STR o una póliza de arrendador. Algunas plataformas STR ofrecen garantías limitadas para el anfitrión, pero suelen ser restringidas y no sustituyen a una póliza de seguro propia.
Protege tu inversión A-Frame
El seguro adecuado comienza con una comprensión clara de tu propiedad, su uso previsto y los riesgos específicos que conlleva. Nuestra calculadora A-Frame Planner te ayuda a definir las características de tu construcción — un punto de partida útil para la conversación con tu aseguradora.
Kits prefabricados A-Frame vs construcción a medida: ¿Qué elegir?
Comparación de kits prefabricados A-Frame y construcción a medida: precio, rapidez, calidad, flexibilidad y tiempo de montaje.
Valor de una propiedad A-Frame: Reventa y retorno de la inversión
¿Mantiene su valor una A-Frame? Un análisis de los factores que determinan el precio de reventa, la rentabilidad del alquiler y el retorno a largo plazo.
Financiar una construcción A-Frame: Préstamos, presupuesto y costes
Cómo financiar una A-Frame: tipos de préstamo, entrada, reserva para imprevistos, fases de pago y consejos para un presupuesto realista.