Een A-Frame verzekeren: Wat je moet weten
Een A-Frame verzekeren als vakantiehuis of vaste woning: bijzonderheden, dekking voor seizoensobjecten, leegstand, kortetermijnverhuur en de juiste polis.
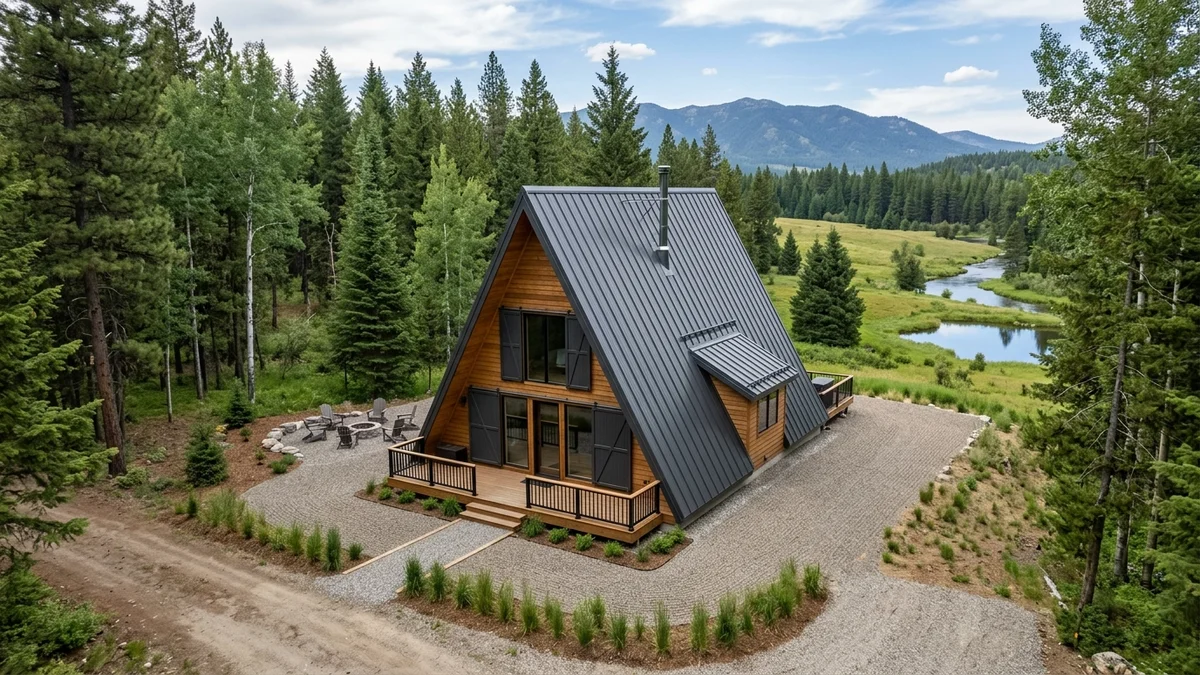
Opmerking: Dit artikel is uitsluitend bedoeld voor algemene informatiedoeleinden en vormt geen gepersonaliseerd verzekeringsadvies. Polisvoorwaarden en dekkingen variëren aanzienlijk tussen verzekeraars en jurisdicties. Raadpleeg altijd je verzekeraar over de specifieke voorwaarden die op jouw object van toepassing zijn.
A-Frame huizen en cabins brengen specifieke aandachtspunten met zich mee die standaard woonhuisverzekeringen niet altijd adequaat afdekken. Een weekendhuisje, een seizoensgebonden chalet en een object voor kortetermijnverhuur zijn vanuit het perspectief van een verzekeraar totaal verschillende categorieën, en inzicht in die verschillen kan een kostbare verrassing voorkomen op precies het moment dat je de dekking het hardst nodig hebt.
Het type object bepaalt het type polis
Voordat je een verzekering kiest, moet je duidelijk bepalen hoe en wanneer je jouw A-Frame gebruikt:
Hoofdverblijfplaats betekent dat het object je primaire adres is. Een standaard woonhuisverzekering kan passend zijn — maar de verzekeraar moet wel weten dat het een A-Frame constructie betreft (houten bekleding, niet-standaard geometrie), want dat kan invloed hebben op de premie.
Weekendhuisje voor eigen gebruik is een object dat je zelf beheert maar niet dagelijks gebruikt. Dit is het startpunt voor veel van de onderstaande vragen over leegstand.
Seizoensgebonden cabin (bijvoorbeeld alleen actief in de zomer of alleen in de winter) stelt een bijzonder uitdaging — lange perioden van niet-gebruik zijn direct gekoppeld aan de beschikbaarheid van dekking.
Kortetermijnverhuur (Airbnb en vergelijkbare platforms) verandert de juridische aard van je gebruik van het object in commerciële activiteit, wat standaard woonhuisverzekeringen vrijwel universeel uitsluiten.
Het leegstandsprobleem
Dit is een van de meest voorkomende valkuilen voor eigenaren van seizoensgebonden A-Frame cabins. Veel verzekeraars verminderen de dekking of heffen deze volledig op wanneer het object langer dan 30 tot 60 dagen leegstaat zonder voorafgaande melding en specifieke afspraken. Die grens varieert per maatschappij en lokale regelgeving.
Waarom is dit een probleem? Een seizoensgebonden cabin die van oktober tot april ongebruikt blijft, overschrijdt die grenzen gemakkelijk. Als er in die periode brand, inbraak of schade door ijs en vocht optreedt, kan de verzekeraar de claim afwijzen — met een beroep op de leegstandsclausule.
Er zijn oplossingen: sommige maatschappijen bieden een aanvullende clausule aan die de dekking voor leegstaande objecten verlengt; andere vereisen regelmatige inspecties (eens per 30 dagen) of de installatie van een bewakingssysteem. Je moet deze voorwaarden voor het ondertekenen van de polis verduidelijken met je verzekeraar. Het is ook nuttig om de gids voor seizoensonderhoud van de A-Frame cabin te raadplegen om te begrijpen welke maatregelen het risicoprofiel vanuit het perspectief van de verzekeraar verbeteren.
Kortetermijnverhuur verandert alles
Als je jouw A-Frame verhuurt aan gasten via platforms zoals Airbnb — zelfs maar een paar weekenden per jaar — dekt een standaard woonhuisverzekering je bijna zeker niet gedurende die perioden.
Standaard woonpolissen zijn geschreven voor objecten waar je zelf woont. Commerciële verhuuractiviteit introduceert een volledig ander risicoprofiel: mogelijke letselschade bij gasten, schade door onbekende gebruikers, diefstal van uitrusting en aansprakelijkheid jegens derden. Voor dit doel bestaan afzonderlijke producten:
- STR-polis (kortetermijnverhuur) — ontworpen voor platformgebaseerde verhuur, dekt doorgaans aansprakelijkheid jegens gasten en door gasten veroorzaakte schade
- Verhuurdersverzekering — geschikter voor frequente of regelmatige verhuur
- Gecombineerde polis — sommige verzekeraars bieden hybride dekking voor eigenaren die het object zowel zelf gebruiken als verhuren
Meer over de zakelijke kant van A-Frame verhuur vind je in de gids voor verhuur als bedrijf.
Herbouwwaarde vs marktwaarde
Een van de belangrijkste beslissingen bij verzekeren is: voor welk bedrag het object verzekeren? Het antwoord is niet de marktwaarde — maar de volledige herbouwwaarde.
De marktwaarde bevat de grondwaarde en fluctueert met de vraag. De herbouwwaarde is het bedrag dat nodig is om het gebouw bij totaalverlies volledig opnieuw te bouwen — inclusief materialen, arbeid, puinruiming, tijdelijke huisvesting en projectkosten.
Voor A-Frame objecten kan de herbouwwaarde de marktwaarde overtreffen, met name voor constructies op afgelegen locaties waar materialen en transport duurder zijn. Deze waarde onderschatten betekent dat je bij totaalverlies niet genoeg ontvangt om opnieuw te bouwen. Het is raadzaam om deze schatting te laten opstellen door een lokale bouwprofessional of een verzekeringstaxateur.
Gebruikelijke dekkingen en uitsluitingen
Typische dekkingscategorieën in woning- en vakantiehuisverzekeringen:
- Opstal — schade door brand, storm, blikseminslag, vandalisme, inbraak
- Inboedel — meubels, apparaten, persoonlijke bezittingen
- Aansprakelijkheid — letsel aan gasten of derden op jouw eigendom
- Natuurrampen — overstroming, aardbeving en aardverschuivingen zijn vaak uitgesloten van standaardpolissen en vereisen aparte aanvullingen
Typische uitsluitingen om op te letten:
- Schade als gevolg van nalatigheid (bijv. een dak met lekkages dat jarenlang niet is gerepareerd)
- Slijtage (normale levensduur van materialen)
- Schimmel, tenzij veroorzaakt door een plotseling en accidenteel voorval
- Schade die is opgetreden tijdens een leegstandsperiode (zie hierboven)
Vergunningen en regelgeving voor A-Frame constructies — want een object zonder de benodigde vergunningen kan verzekeringstechnische complicaties veroorzaken — worden behandeld in de gids voor vergunningen en regelgeving.
Overzicht van scenario's
| Scenario | Aanbevolen polistype | Belangrijkste aandachtspunten |
|---|---|---|
| Eigen gebruik, permanent | Standaard woonhuisverzekering | A-Frame constructie en houten bekleding genoteerd |
| Eigen gebruik, seizoensgebonden | Vakantiewoning- / tweede woning verzekering | Leegstandsclausule, duur, inspectieverplichtingen |
| Kortetermijnverhuur (STR) | STR- of verhuurdersverzekering | Aansprakelijkheidsdekking gasten, inboedel voor gastgebruik |
| Gemengd gebruik (eigen + verhuur) | Gecombineerde of verhuurdersverzekering | Gebruiksperioden, overgangsvoorwaarden, aansprakelijkheid |
Veelgestelde vragen
Dekt mijn woonhuisverzekering mijn vakantie A-Frame?
Over het algemeen niet — standaard woonhuisverzekeringen zijn geschreven voor de hoofdverblijfplaats. Een vakantiewoning of tweede woning vereist doorgaans een aparte polis met voorwaarden die zijn aangepast aan occasioneel gebruik. Dit is met name relevant voor de dekking tijdens perioden dat het object leegstaat. Raadpleeg je verzekeraar voor de exacte voorwaarden die op jouw situatie van toepassing zijn.
Wat gebeurt er als de cabin de hele winter leegstaat?
Afhankelijk van je polisvoorwaarden kan de dekking worden verminderd of volledig worden opgeheven voor elke periode dat het object leegstaat boven de in de voorwaarden genoemde drempel — doorgaans 30 tot 60 dagen. Sommige verzekeraars bieden oplossingen voor langdurige leegstand met regelmatige inspecties of bewakingssystemen. Je moet dit van tevoren verduidelijken met je verzekeraar — en idealiter de stappen ondernemen die worden beschreven in de A-Frame winteriseringsgids om de risico's te beperken.
Heb ik speciale dekking nodig voor kortetermijnverhuur?
Ja. Gasten ontvangen, ook incidenteel via platforms, verandert het gebruik van je object in commerciële activiteit. Standaard woonhuisverzekeringen sluiten dit vrijwel altijd uit. Een STR-polis of verhuurdersverzekering is vereist. Sommige STR-platforms bieden beperkte garanties voor gastheren, maar die zijn doorgaans beperkt en vervangen niet jouw eigen verzekeringspolis.
Bescherm je A-Frame investering
De juiste verzekering begint met een helder begrip van je object, het beoogde gebruik en de specifieke risico's die het met zich meebrengt. Onze A-Frame Planner calculator helpt je de kenmerken van jouw bouw te definiëren — een nuttig startpunt voor het gesprek met je verzekeraar.
Prefab A-Frame bouwpakketten vs maatwerk: wat kiezen?
Prefab A-Frame bouwpakketten vergeleken met maatwerk: prijs, snelheid, kwaliteit, flexibiliteit en montagetijd. Wanneer welke optie loont.
Waarde van een A-Frame woning: Doorverkoop en rendement
Behoudt een A-Frame zijn waarde? Een analyse van de factoren achter doorverkoopprijs, huurrendement en langetermijnrendement van een driehoekig huis.
Een A-Frame bouw financieren: Leningen, budget en kosten
Een A-Frame financieren: soorten leningen, eigen inbreng, reserve voor onvoorzien, betalingsfasen en tips voor een realistisch budget.