Segurar uma A-Frame: O que precisa de saber
Segurar uma A-Frame como casa de férias ou residência principal: particularidades, cobertura para imóveis sazonais, período sem ocupantes e arrendamento.
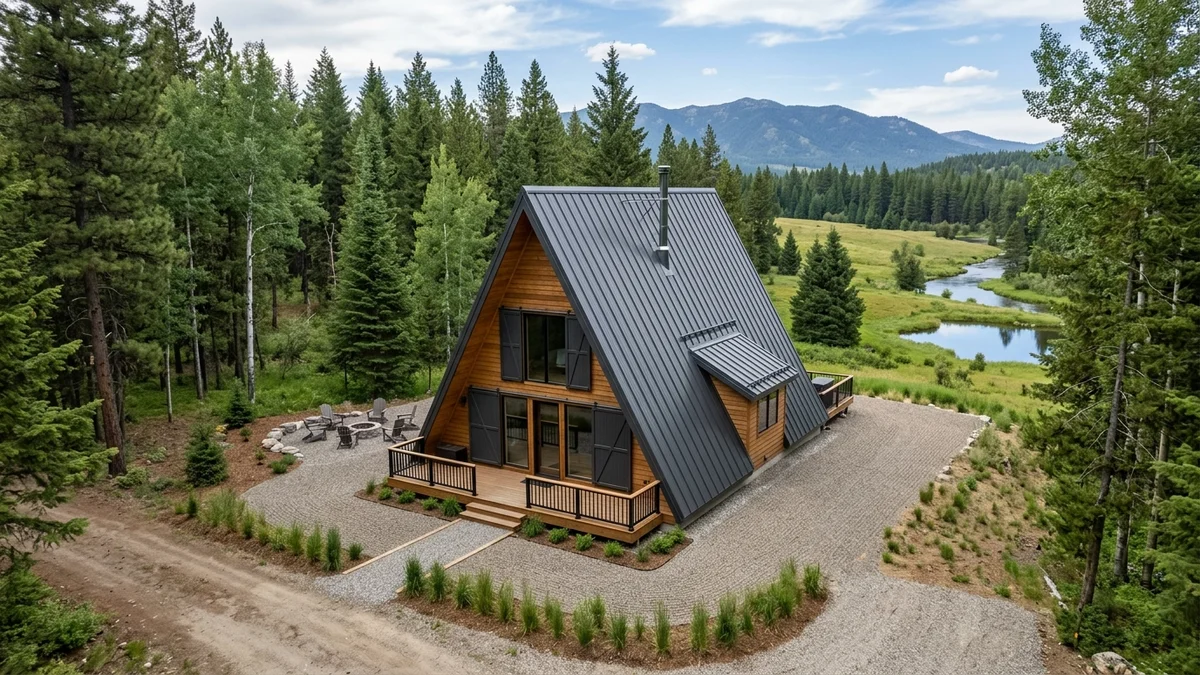
Aviso: Este artigo tem fins exclusivamente informativos e não constitui aconselhamento personalizado em matéria de seguros. As condições das apólices e as coberturas variam consideravelmente entre seguradoras e jurisdições. Consulta sempre a tua seguradora sobre as condições específicas aplicáveis ao teu imóvel.
As cabanas e casas A-Frame apresentam considerações particulares que as apólices padrão de seguro habitação nem sempre cobrem adequadamente. Uma casa de fim de semana, uma cabana sazonal e um imóvel para arrendamento de curta duração são categorias completamente diferentes do ponto de vista de uma seguradora, e entender essas diferenças pode poupar-te uma surpresa cara precisamente no momento em que mais precisas da cobertura.
O tipo de imóvel determina o tipo de apólice
Antes de escolher um seguro, tens de definir claramente como e quando usas o teu A-Frame:
Residência principal significa que o imóvel é a tua morada habitual. Uma apólice padrão de seguro habitação pode ser adequada — mas a seguradora precisa igualmente de saber que se trata de uma construção A-Frame (revestimento em madeira, geometria não standard), pois isso pode afetar o prémio.
Casa de fim de semana para uso pessoal é um imóvel que geres tu mesmo mas não usas diariamente. Este é o ponto de partida para muitas das questões relacionadas com o imóvel devoluto.
Cabana sazonal (ativa apenas no verão ou apenas no inverno, por exemplo) apresenta um desafio particular — os longos períodos de não utilização estão diretamente ligados à disponibilidade de cobertura.
Arrendamento de curta duração (Airbnb e plataformas similares) muda a natureza jurídica do uso do teu imóvel para atividade comercial, que as apólices padrão de seguro habitação quase universalmente excluem.
O problema do imóvel devoluto
Esta é uma das armadilhas mais comuns para os proprietários de cabanas A-Frame sazonais. Muitas seguradoras reduzem a cobertura ou anulam-na completamente quando o imóvel está desocupado durante mais de 30 a 60 dias sem notificação prévia e acordos específicos. Esse limiar varia entre companhias e segundo a regulação local.
Porque é um problema? Uma cabana sazonal não utilizada de outubro a abril ultrapassa facilmente esses limites. Se ocorrer um incêndio, um assalto ou danos por gelo e humidade durante esse período, a seguradora pode recusar a indemnização — invocando a cláusula de imóvel devoluto.
Existem soluções: algumas companhias oferecem uma cláusula adicional que estende a cobertura para imóveis vagos; outras exigem inspeções periódicas (uma vez a cada 30 dias) ou a instalação de um sistema de vigilância. Tens de esclarecer estas condições com a tua seguradora antes de assinar a apólice. Vale também a pena consultar o guia de manutenção sazonal da cabana A-Frame para perceber quais as medidas que reduzem o perfil de risco do ponto de vista da seguradora.
O arrendamento de curta duração muda tudo
Se arrendas o teu A-Frame a hóspedes através de plataformas como o Airbnb — mesmo apenas alguns fins de semana por ano — uma apólice padrão de seguro habitação quase certamente não te cobre durante esses períodos.
As apólices residenciais standard são redigidas para imóveis onde resides. A atividade de arrendamento comercial introduz um perfil de risco completamente diferente: possibilidade de lesões a hóspedes, danos causados por utilizadores desconhecidos, furto de equipamento e responsabilidade civil perante terceiros. Existem produtos específicos para este efeito:
- Apólice STR (arrendamento de curta duração) — concebida para arrendamentos em plataformas, cobre habitualmente a responsabilidade civil face a hóspedes e os danos causados por eles
- Apólice de proprietário-senhorio — mais adequada para arrendamentos frequentes ou regulares
- Apólice combinada — algumas seguradoras oferecem cobertura híbrida para proprietários que tanto utilizam como arrendam o imóvel
Podes encontrar mais informações sobre o lado empresarial dos arrendamentos A-Frame no guia de arrendamento como negócio.
Valor de reconstrução vs valor de mercado
Uma das decisões mais importantes ao segurar é: por que montante segurar o imóvel? A resposta não é o valor de mercado — é o custo integral de reconstrução.
O valor de mercado inclui o valor do terreno e flutua com a procura. O custo de reconstrução é o montante necessário para reconstruir completamente o edifício em caso de perda total — incluindo materiais, mão de obra, remoção de escombros, alojamento temporário e honorários de projeto.
Para imóveis A-Frame, o custo de reconstrução pode superar o valor de mercado, especialmente para estruturas em localizações mais remotas onde os materiais e o transporte são mais caros. Subestimar este valor significa que em caso de perda total não recebes o suficiente para reconstruir. Recomenda-se que esta estimativa seja preparada por um profissional local da construção ou por um perito de seguros.
Coberturas habituais e exclusões
Categorias de cobertura típicas em apólices de habitação e casa de férias:
- Edifício — danos por incêndio, tempestade, raio, vandalismo, assalto
- Recheio — mobiliário, eletrodomésticos, objetos pessoais
- Responsabilidade civil — lesões a hóspedes ou terceiros no teu imóvel
- Riscos naturais — inundação, sismo e deslizamentos de terras estão frequentemente excluídos das apólices standard e requerem coberturas adicionais
Exclusões típicas a que deves estar atento:
- Danos resultantes de negligência (por exemplo, um telhado com problemas que ficou sem reparação durante anos)
- Desgaste e deterioração (vida útil normal dos materiais)
- Bolor, salvo que resulte de um evento repentino e acidental
- Danos ocorridos durante um período de imóvel devoluto (ver acima)
As licenças e a regulamentação para construções A-Frame — porque um imóvel sem as licenças necessárias pode criar complicações do ponto de vista do seguro — são abordadas no guia de licenças e regulamentação.
Resumo de cenários
| Cenário | Tipo de apólice recomendado | Pontos-chave a verificar |
|---|---|---|
| Uso pessoal, permanente | Seguro habitação standard | Construção A-Frame e revestimento em madeira registados |
| Uso pessoal, sazonal | Apólice de segunda habitação / casa de férias | Cláusula de imóvel devoluto, duração, requisitos de inspeção |
| Arrendamento de curta duração (STR) | Apólice STR ou de proprietário-senhorio | Cobertura RC hóspedes, recheio para uso de hóspedes |
| Uso misto (pessoal + arrendamento) | Apólice combinada ou de proprietário-senhorio | Períodos de utilização, condições de transição, RC |
Perguntas frequentes
O meu seguro habitação cobre a minha cabana A-Frame de férias?
Em geral, não — as apólices padrão de seguro habitação são redigidas para residências principais. Uma casa de férias ou uma propriedade secundária normalmente requer uma apólice separada com condições adequadas ao uso ocasional. Isto é especialmente relevante para a cobertura durante os períodos em que o imóvel está desocupado. Consulta a tua seguradora sobre as condições exatas que se aplicam à tua situação.
O que acontece se a cabana estiver vazia o inverno todo?
Dependendo das condições da tua apólice, a cobertura pode ser reduzida ou anulada completamente para qualquer período em que o imóvel permaneça devoluto além do limiar indicado nas condições — habitualmente 30 a 60 dias. Algumas seguradoras oferecem soluções para desocupações prolongadas com inspeções periódicas ou sistemas de vigilância. Tens de esclarecer isto com a tua seguradora com antecedência — e idealmente adotar as medidas descritas no guia de preparação do A-Frame para o inverno para reduzir os riscos.
Preciso de cobertura especial para o arrendamento de curta duração?
Sim. Arrendar a hóspedes, mesmo ocasionalmente através de plataformas, transforma o uso do teu imóvel em atividade comercial. O seguro habitação standard quase sempre exclui isto. É necessária uma apólice STR ou uma apólice de proprietário-senhorio. Algumas plataformas STR oferecem garantias limitadas para o anfitrião, mas estas são geralmente restritas e não substituem a tua própria apólice de seguro.
Protege o teu investimento A-Frame
O seguro certo começa com uma compreensão clara do teu imóvel, do seu uso previsto e dos riscos específicos que comporta. A nossa calculadora A-Frame Planner ajuda-te a definir as características da tua construção — um ponto de partida útil para a conversa com a tua seguradora.
Kits A-Frame pré-fabricados vs construção à medida: o que escolher?
Comparação entre kits A-Frame pré-fabricados e construção à medida: preço, rapidez, qualidade, flexibilidade e tempo de montagem.
Valor de um imóvel A-Frame: Revenda e retorno do investimento
Uma A-Frame mantém o seu valor? Análise dos fatores que determinam o preço de revenda, o rendimento do arrendamento e o retorno a longo prazo.
Financiar uma construção A-Frame: Empréstimos, orçamento e custos
Como financiar uma A-Frame: tipos de empréstimo, entrada, reserva para imprevistos, fases de pagamento e dicas para um orçamento realista.