Finanziare una costruzione A-Frame: Prestiti, budget e costi
Come finanziare un A-Frame: tipi di prestito, anticipo, riserva per imprevisti, fasi di pagamento e consigli per un budget realistico.
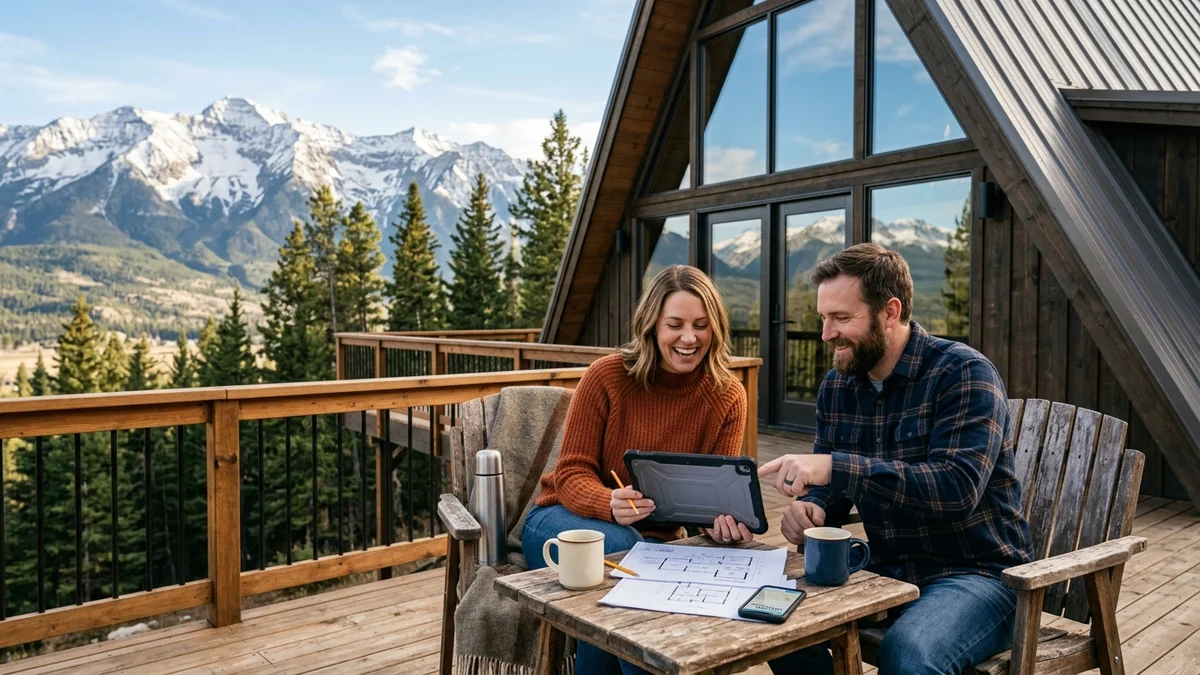
Finanziare un'abitazione piccola, spesso una seconda casa o una casa vacanze, funziona in modo diverso rispetto a un classico mutuo sulla prima casa. Una A-Frame è di solito compatta, a volte su un terreno isolato o fuori rete, e le banche la valutano con più cautela. Proprio per questo il denaro merita tanta pianificazione quanto il cantiere stesso. Questa guida illustra le opzioni di finanziamento più comuni, come costruire un budget realistico e come far coincidere le erogazioni del prestito con le fasi dei lavori. Una premessa: si tratta di contenuto generale e informativo, non di consulenza finanziaria personalizzata — consulta sempre la tua banca o un consulente finanziario prima di impegnarti.
Opzioni di finanziamento comuni
Esistono diversi modi per finanziare un progetto A-Frame, e molti proprietari ne combinano più di uno.
I risparmi e l'autofinanziamento sono la fonte più economica, perché non ci sono interessi né spese di istruttoria. Per i chalet più piccoli, con importi contenuti, pagare con fondi propri è spesso realistico e offre la massima libertà.
Un prestito di costruzione viene erogato per fasi, man mano che i lavori avanzano. La banca rilascia il denaro a tranche dopo il completamento di ogni fase, così paghi interessi solo sull'importo erogato. È la soluzione naturale per costruire da zero.
Un mutuo è possibile quando l'immobile soddisfa i criteri della banca — regolarità, allacci ai servizi e una perizia a supporto. Per un immobile piccolo o stagionale la banca può essere più prudente o chiedere un anticipo maggiore.
Un prestito personale si adatta a un piccolo chalet perché si ottiene in fretta e non richiede ipoteca, ma di solito ha un tasso più alto e una durata più breve.
Un prestito garantito da un immobile esistente (home-equity) usa come garanzia il valore di una proprietà che già possiedi. Dà accesso a una somma maggiore, ma metti in gioco un patrimonio esistente.
Vale la pena sapere che le banche trattano con cautela gli chalet piccoli, stagionali o fuori rete — possono chiedere un anticipo più alto, una durata più breve o più documentazione. Una visione realistica del valore dell'immobile aiuta nel dialogo con la banca.
Costruire un budget realistico
Un buon budget copre tutte le voci, non solo il prezzo dei materiali. I principali gruppi di costo sono: terreno, progetto e permessi, fondazioni, struttura (telaio e tetto), impianti, finiture interne e arredo.
Una regola conta più di tutte: aggiungi sempre una riserva per imprevisti di circa il 10-20% del totale. Un terreno scadente, una modifica di progetto o un rincaro dei materiali possono divorare in fretta una riserva troppo esigua. Trovi un dettaglio voce per voce nella guida ai costi di costruzione.
Le fasi di pagamento in un cantiere
Durante il cantiere il denaro non esce tutto in una volta, ma per fasi. Una sequenza tipica è: acconto, fondazioni, struttura (telaio), stato al grezzo impermeabile e finiture. Se usi un prestito di costruzione, allinea le erogazioni a queste fasi affinché ogni quota di denaro arrivi esattamente quando serve per il passo successivo.
Allineare le erogazioni alle fasi mantiene bassi gli interessi — paghi solo su ciò che hai prelevato — ed evita di restare senza fondi a metà cantiere.
Ripartizione indicativa del budget
La tabella seguente mostra la quota tipica di ciascuna voce all'interno del budget totale. Le cifre sono indicative e dipendono dalla posizione e dalla scelta dei materiali.
| Voce di budget | Quota tipica (%) | Nota |
|---|---|---|
| Terreno | molto variabile | Dipende dalla regione; può essere già di proprietà |
| Progetto e permessi | 3-6% | Documentazione, autorizzazioni |
| Fondazioni | 8-12% | Inferiori per una struttura A-Frame leggera |
| Struttura (telaio e tetto) | 25-35% | La voce singola più consistente |
| Impianti (elettricità, acqua, riscaldamento) | 10-15% | Più alti per soluzioni fuori rete |
| Interni e finiture | 20-30% | Pavimenti, rivestimenti, cucina, bagno |
| Riserva per imprevisti | 10-20% | Da non toccare se non in caso di reale necessità |
Consigli per tenere sotto controllo i costi
Poche abitudini proteggono molto il budget. Primo, fissa presto il progetto — le modifiche in corso d'opera sono la causa più costosa di sforamenti. Secondo, chiedi preventivi dettagliati (voce per voce) a più imprese per sapere esattamente cosa paghi. Anche i kit prefabbricati rendono i costi più prevedibili.
Evita le modifiche una volta avviato il cantiere, perché ogni cambiamento comporta nuovi materiali e tempo perso. Valuta la costruzione per fasi se il denaro è limitato — puoi trasferirti in uno stato di base e completare in seguito. E soprattutto: non attingere alla riserva per «miglioramenti»; conservala per le sorprese vere.
L'aspetto della locazione
Se prevedi di affittare l'A-Frame, i ricavi previsti possono sostenere il budget e alleggerire il rimborso del prestito. Una stima realistica di occupazione e prezzo a notte mostra quanto in fretta l'investimento rientra. Per saperne di più su come trasformare lo chalet in una fonte di reddito, leggi l'articolo sull'attività di affitto. Le banche a volte considerano i ricavi attesi, ma di norma chiedono una stima prudente.
Domande frequenti
Posso ottenere un mutuo per un piccolo chalet A-Frame?
È possibile, ma dipende dalla banca e dall'immobile. Un edificio regolare, con allacci ai servizi e documentazione in ordine, si finanzia più facilmente. Per chalet piccoli, stagionali o fuori rete la banca può chiedere un anticipo maggiore o proporre una durata più breve. Conviene verificare in anticipo i criteri presso più banche.
Quanta riserva per imprevisti devo tenere?
Come regola generale, prevedi circa il 10-20% del budget totale. Per progetti più semplici su terreno noto l'estremo inferiore di solito basta, mentre terreni isolati, morfologia difficile o documentazione datata sono motivi per restare più vicino all'estremo superiore.
Devo costruire per fasi se il budget è limitato?
Costruire per fasi è una strategia legittima. Porti lo chalet a uno stato abitabile e aggiungi finiture e arredo in seguito, man mano che arrivano i fondi. Così riduci il prestito necessario all'inizio, anche se alcuni lavori possono costare di più se eseguiti in un secondo momento.
Pianifica il tuo budget oggi
Un budget realistico parte da numeri precisi. Il nostro calcolatore A-Frame scompone automaticamente ogni voce in base a dimensioni, materiali e posizione, così vedi quanto va finanziato e quanta riserva lasciare. La guida ai costi offre un aiuto in più. Parti dal calcolatore, poi porta numeri chiari alla tua banca o al tuo consulente finanziario.
Valore di un immobile A-Frame: Rivendita e ritorno dell'investimento
Un A-Frame mantiene il suo valore? Analisi dei fattori che determinano prezzo di rivendita, rendita da affitto e ritorno a lungo termine.
Affitto A-Frame: Guida per un'attività di locazione redditizia
Scoprite come avviare un'attività redditizia di affitto A-Frame. Strategie Airbnb, attrezzatura glamping, prezzi e ritorno sull'investimento.
Affitto casa A-Frame: Guida completa per guadagnare con la locazione
Come avviare un'attività redditizia di affitto A-Frame: dall'investimento alla location fino al ritorno economico.